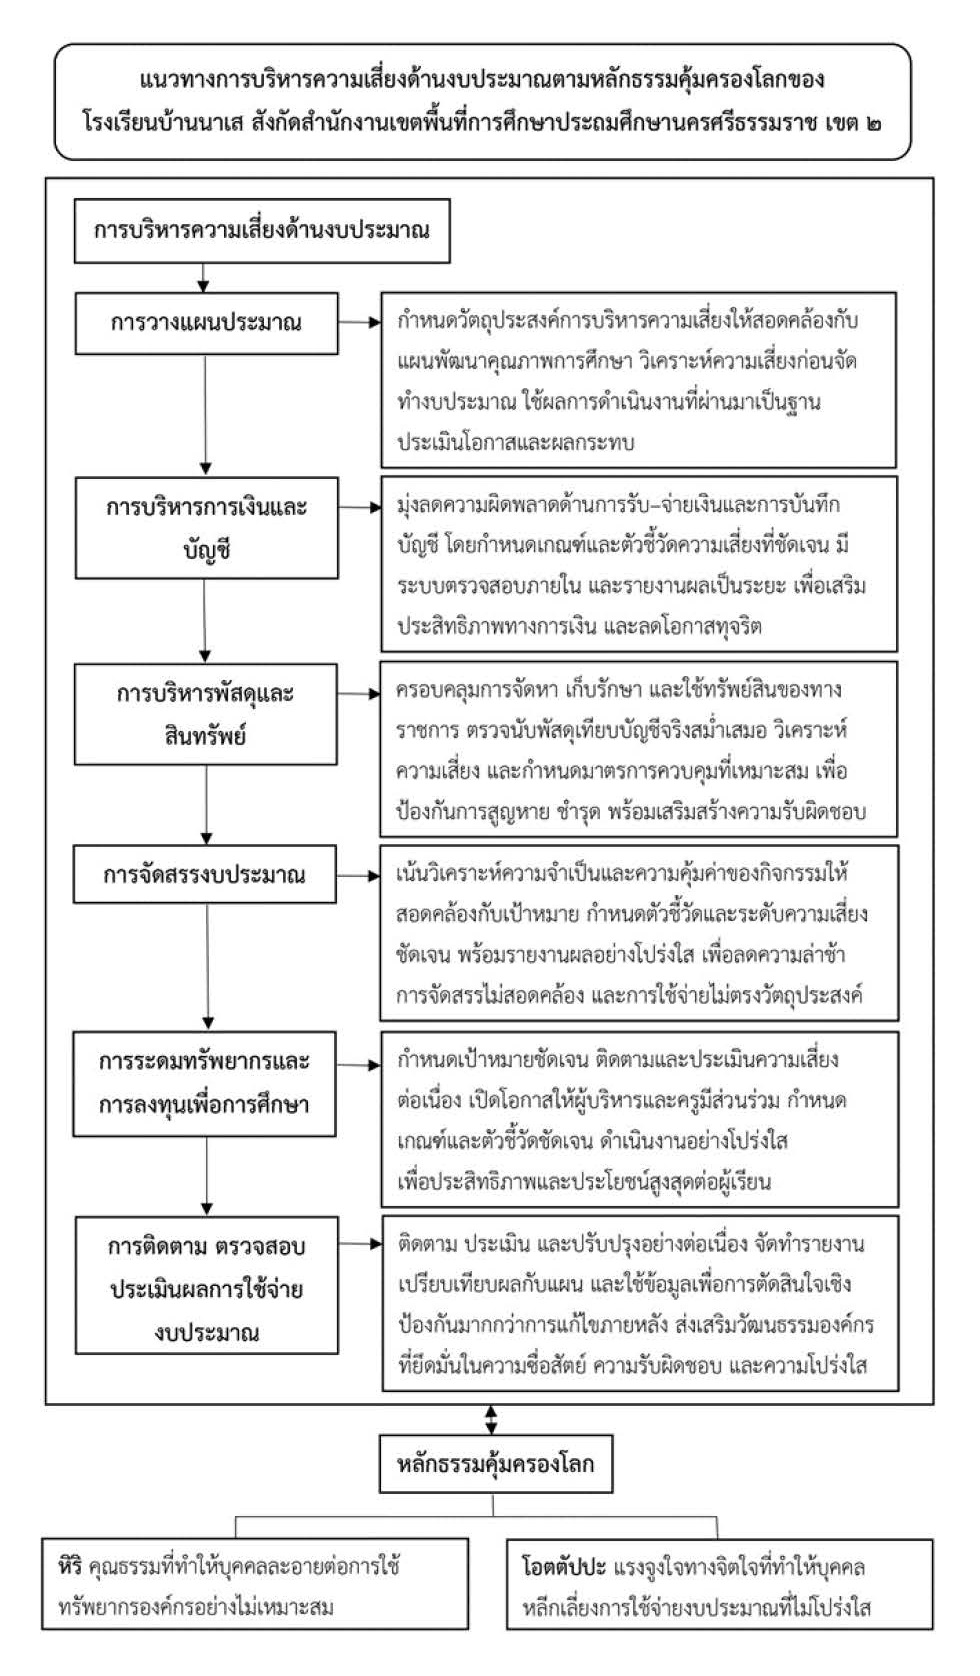
แนวทางการบริหารความเสี่ยงด้านงบประมาณตามหลักธรรมคุ้มครองโลกของโรงเรียนบ้านนาเส สังกัดสำนักงานเขตพื้นที่การศึกษาประถมศึกษานครศรีธรรมราช เขต 2
Article Sidebar
Main Article Content
บทคัดย่อ
การวิจัยครั้งนี้มีวัตถุประสงค์เพื่อ 1) ศึกษาสภาพการบริหารความเสี่ยงด้านงบประมาณ2) ศึกษาแนวทางการบริหารความเสี่ยงด้านงบประมาณตามหลักธรรมคุ้มครองโลก 3) นำเสนอและประเมินแนวทางการบริหารความเสี่ยงด้านงบประมาณตามหลักธรรมคุ้มครองโลก ใช้ระเบียบวิธีวิจัยเชิงคุณภาพเก็บข้อมูลโดยใช้แบบสัมภาษณ์เชิงลึก และสัมภาษณ์ผู้มีส่วนเกี่ยวข้อง จำนวน 19 คนมีผู้ให้ข้อมูลเชิงลึก จำนวน 5 คน โดยการใช้สนทนากลุ่ม ซึ่งได้มาจากการเลือกแบบเฉพาะเจาะจงจากผู้ทรงคุณวุฒิ จำนวน 7 รูป/คน วิเคราะห์ข้อมูลแบบอุปนัย
ผลจากการวิจัยพบว่า 1) สภาพการบริหารความเสี่ยงด้านงบประมาณของสถานศึกษาดำเนินการอย่างเป็นระบบ โดยเชื่อมโยงกับวิสัยทัศน์ นโยบาย และแผนพัฒนาคุณภาพการศึกษา รวมถึงแผนปฏิบัติการประจำปี มีการกำหนดวัตถุประสงค์บนฐานข้อมูลเชิงประจักษ์และผลการดำเนินงานย้อนหลัง เปิดโอกาสให้ผู้บริหาร ครู บุคลากร และคณะกรรมการสถานศึกษามีส่วนร่วมในการระบุและประเมินความเสี่ยง จัดทำแผนบริหารความเสี่ยงที่ครอบคลุม โปร่งใส และมีตัวชี้วัดชัดเจนแต่มีข้อจำกัดด้านเวลา ภาระงาน ข้อมูลไม่เป็นระบบ ความรู้ความเข้าใจไม่เท่าเทียม และการสื่อสารไม่ทั่วถึง ส่งผลให้การวิเคราะห์และรายงานข้อมูลไม่ครบถ้วนทันเวลา กระทบต่อประสิทธิภาพในการตัดสินใจ 2) แนวทางการบริหารความเสี่ยงด้านงบประมาณตามหลักธรรมคุ้มครองโลก โดยการบูรณาการ หลักธรรมคุ้มครองโลก ได้แก่ หิริและโอตตัปปะ ช่วยเสริมสร้างจิตสำนึกทางจริยธรรมควบคู่ระบบควบคุมภายใน ทำให้การบริหารงบประมาณโปร่งใส ลดความผิดพลาดและการทุจริต และใช้ทรัพยากรอย่างคุ้มค่า เพื่อพัฒนาคุณภาพการศึกษาอย่างยั่งยืน 3) ผลการนำเสนอและประเมินแนวทางการบริหารความเสี่ยงด้านงบประมาณตามหลักธรรมคุ้มครองโลก ผลการประเมินโดยผู้ทรงคุณวุฒิ เห็นว่ามีความเหมาะสมมีความเป็นไปได้และมีความเป็นประโยชน์
Downloads
Article Details

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.
เอกสารอ้างอิง
ก้องเกียรติ เติมเกษมศานต์. (ม.ป.ป.). โลกปาลธรรม. [ออนไลน์]. แหล่งที่มา: https://www.gotoknow.org/posts/229358 [14 สิงหาคม 2567].
กระทรวงศึกษาธิการ. (2542). พระราชบัญญัติการศึกษาแห่งชาติ พุทธศักราช 2542. ราชกิจจานุเบกษา, 116 (74ก), 24.
จันทร์จิรา โชติพิบูลย์ และสุรางคนา มัณยานนท์. (2565). การบริหารงานด้านงบประมาณโรงเรียนในสังกัดสำนักงานเขตพื้นที่การศึกษาประถมศึกษาบึงกาฬ. วารสารวิทยาการจัดการ มหาวิทยาลัยราชภัฏสกลนคร, 2(1): 11-17.
นัทพงศ์ หมิแหละหมัน. (2564). แนวทางการบริหารความเสี่ยงด้านงบประมาณของสถานศึกษายุคดิจิทัล สังกัดสำนักงานเขตพื้นที่การศึกษามัธยมศึกษาอุดรธานี. วารสารวิชาการ สถาบันเทคโนโลยีแห่งสุวรรณภูมิ, 7(1): 588-602.
นิตยา กรุพิมาย. (2567). แนวทางการบริหารความเสี่ยงด้านงบประมาณของสถานศึกษายุคดิจิทัล สังกัดสำนักงานเขตพื้นที่การศึกษามัธยมศึกษาอุดรธานี. วารสาร มจร อุบลปริทรรศน์, 9(3): 75-98.
บุศราคัม คำปลิว. (2568). การพัฒนาแนวทางการบริหารความเสี่ยงด้านงานงบประมาณในสถานศึกษา สังกัดสำนักงานเขตพื้นที่การศึกษามัธยมศึกษามหาสารคาม. วารสารการบริหารการศึกษา มมร. วิทยาเขตร้อยเอ็ด, 1(3): 77-80.
พิษณุ หอมสมบัติ. (2565). พุทธธรรมคุ้มครองโลก: การป้องกันการทุจริตอย่างยั่งยืน. วารสาร มจร อุบลปริทรรศน์, 7(2): 67-79.
มัทนียา เพ็ชรนอก. (2563). การพัฒนาแนวทางการบริหารความเสี่ยงด้านงานงบประมาณในโรงเรียนมัธยมศึกษา สังกัดสำนักงานเขตพื้นที่การศึกษามัธยมศึกษา เขต 25. วิทยานิพนธ์การศึกษามหาบัณฑิต, บัณฑิตวิทยาลัย, มหาวิทยาลัยมหาสารคาม.
วิภาดา ศิริวงศ์. (2566). แนวทางการบริหารความเสี่ยงด้านงานงบประมาณของโรงเรียนในสังกัดสำนักงานเขตพื้นที่การศึกษาประถมศึกษานครราชสีมา เขต 4. วารสารครุศาสตร์อีสาน, 25(2):18- 45.
ศุภกิจ ภูโอบ. (2560). การบริหารงบประมาณในสถานศึกษาขั้นพื้นฐานตามหลักธรรมคุ้มครองโลกสังกัดสำนักงานเขตพื้นที่การศึกษาประถมศึกษานครราชสีมา เขต 5. วิทยานิพนธ์พุทธศาสตรมหาบัณฑิต, บัณฑิตวิทยาลัย, มหาวิทยาลัยมหาจุฬาลงกรณราชวิทยาลัย.
สำนักปฏิรูปการศึกษา กระทรวงศึกษาธิการ. (2545). ข้อเสนอแนะทางการบริหารจัดการศึกษาในสถานศึกษา กรุงเทพมหานคร. กรุงเทพฯ: โรงพิมพ์ชุมชนสหกรณ์การเกษตรแห่งประเทศไทย.
อุษณา ภัทรมนตรี. (2552). การตรวจสอบภายในสมัยใหม่: แนวคิดและกรณีศึกษา. กรุงเทพฯ: จามจุรีโปรดักท์.
